去年双11卖725块的红米Note 14,现在均价1404。OPPO K12s从608涨到1261。一加15顶配累计涨了1100,iQOO 15的16+1TB版涨了1500,小米17 Pro Max直接干到6499。
你可能以为这是大促结束了价格回弹。不是。
IDC在8月26日扔出一组数据:2026年全球手机出货量预计不到10亿部,同比暴跌16.7%,创智能手机诞生以来最大年度跌幅。与此同时,手机平均售价冲到581美元,一年涨了27.6%,折合人民币大概3900块。
少卖了将近1.5亿台,整体市场总营收反而涨了6.3%,达到6130亿美元。
卖得少了,赚得更多了。这个行业的赚钱逻辑,已经从"薄利多销"切换成"一人一机的高价游戏"。
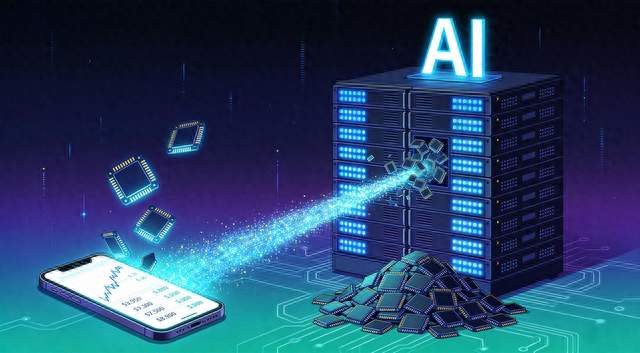
你的内存,被AI的服务器吞了
手机涨价的锅,不能全扣在厂商头上。真正的推手在数据中心里。
AI大模型训练和推理需要吞掉海量内存。一台AI服务器的内存搭载量是传统服务器的8到10倍。三星、SK海力士、美光这三大存储原厂,已经把70%到80%的先进产能挪去生产利润更高的HBM高带宽内存和服务器级DRAM,留给手机的份额被大幅压缩。
供需一失衡,价格就疯了。
2026年第一季度,通用DRAM合约价环比暴涨93%到98%,NAND闪存涨了55%到60%,现货价累计涨幅突破300%。Counterpoint的数据更直白:Q2存储价格同比涨了超过300%,在所有价格段,存储成本都已经超过了处理器。
以前手机里最贵的零件是芯片,现在换成了内存。
杠杆股票配资开户一组对比能让你感受到这轮涨价的荒诞程度:12GB加256GB的内存组合,去年采购价500块,今年2200,涨了1700。而同期旗舰芯片只涨了500,从1500到2000。存储涨的幅度,是处理器的3.4倍。
苹果CEO库克管这叫"40年从业生涯中前所未见的百年一遇的洪水"。能让库克说出这种话,你就知道事情有多严重了。
千元机已死,百元机正在消失

存储涨价对每个价格段都有影响,但对低端机的打击是致命的。
一台3000块以下的手机,存储成本占比已经接近60%。部分千元机直接跌进负毛利区间——卖一台亏一台,厂商不如不卖。IDC在报告里直接写了一句:廉价智能手机的时代已经结束。
各大厂商的策略高度一致:砍低端,缩SKU,把资源往中高端集中。小米已经完成了今年第三轮涨价,从低端Redmi一路涨到旗舰小米17 Pro Max。OPPO Find X9 Ultra定到11999,比上代涨了1500。一加15全系涨500,顶配累计涨1100。
以前手机行业有个默认规则:新品上市后会慢慢降价,大促时抄底。2026年这套规则失效了。今年618期间,厂商的降价促销活动明显减少,低价窗口几乎不存在。
就连二手市场都在跟涨。安卓中低端二手机回收价平均涨了10%左右——以前卖旧手机是"回血",现在卖旧手机是"跟涨"。
Counterpoint的数据印证了这个趋势:2026年上半年,批发价600美元以上的高端手机占全球销量的29%,2022年同期只有20%。全球前十大畅销机型合计拿下26%的季度销量,创六年季度新高。机型越来越少,资源越来越集中,单台越来越贵。
普通人怎么办
这波涨价不会很快结束。
元股证券:ygzq.hk三星高管在业绩会上透露,AI企业正在抢签多年供货协议锁定存储产能,而新建晶圆厂从建设到形成有效产能至少三年。产业观察家梁振鹏的判断是,供不应求至少延续到2027年下半年。瑞银证券更直接:2027年DRAM还要再涨40%,NAND涨30%。
好消息也有一个。国产存储在崛起。长鑫科技7月登陆科创板后市值突破4万亿,已经是全球第四大DRAM原厂,据报道苹果找它谈供货价都被拒了——长鑫的报价比三星和SK海力士还硬气。长江存储Q2的NAND出货量全球市占率达到14%,逼近前三。国产颗粒导入比例提升,是未来两年对冲涨价最现实的抓手。
但那是厂商的事。落到你头上,就三条路:
第一,旧手机能撑就撑。换个电池、清清存储,12GB加256GB够绝大多数人用。换机周期已经拉长到30个月以上,你不着急,手机也不着急。
第二,看看二手。新机涨价直接带动二手市场,但二手的涨幅远小于新机,性价比反而在变好。
第三,如果非要买新机,盯紧品牌官方的以旧换新补贴和电商大促节点。卢伟冰说了下半年涨势会缓一些,但别指望回到去年的价位。
手机这个品类,正在从"一两年一换的消费品"变成"三四年一换的耐用品"。不是你想这样,是整个产业链在替你做决定。
 金融投资信息门户平台
配资查询网提示:本文来自互联网,不代表本网站观点。